Comprar una propiedad en subasta atrae por la promesa de un precio inferior al del mercado. Sin embargo, los costes totales, los plazos de pago y los riesgos de una puja superior merecen un análisis más detallado que el de las guías habituales. Este artículo compara los tres grandes formatos de subastas inmobiliarias y desglosa los gastos que no se reflejan en el precio de adjudicación.
Subasta judicial, notarial o de bienes públicos: comparación de los formatos de subastas inmobiliarias
La elección del tipo de subasta determina los gastos, el marco jurídico y el nivel de riesgo. Confundirlos es como comparar productos financieros sin leer las condiciones generales.
| Criterio | Subasta judicial | Subasta notarial | Subasta de bienes públicos |
|---|---|---|---|
| Origen del inmueble | Ejecución hipotecaria, liquidación | Herencia, copropiedad, voluntad del vendedor | Bienes del Estado o de las administraciones locales |
| Profesional responsable | Abogado (las pujas se presentan a través de un abogado) | Notario | Administración de bienes públicos |
| Posibilidad de puja superior | Sí, en un plazo de 10 días, por un mínimo del 10 % del precio | Variable según las condiciones de la subasta | No |
| Plazo para pagar el precio | 2 meses después de la adjudicación definitiva | Por lo general, entre 45 y 60 días | Variable, a menudo más corto |
| Gastos adicionales al precio | Gastos tasados del procedimiento + impuestos de transmisión | Honorarios notariales + impuestos de transmisión | Impuestos de transmisión |
En una subasta judicial, el comprador debe recurrir a un abogado para pujar. Este coste de representación se suma a los gastos del procedimiento, lo que eleva la factura final muy por encima del precio anunciado en la sala.
Las subastas notariales ofrecen un marco más flexible. El inmueble suele proceder de una herencia o de una venta voluntaria, y su estado suele estar mejor documentado. Para localizar los lotes disponibles en cada categoría, el portal inmobiliario Encherimmo reúne anuncios de subastas en todo el territorio.
Presupuesto real de una compra en subasta: los gastos que oculta el precio de adjudicación
El precio que figura en el pliego de condiciones de la venta es un precio de salida, no el coste total. El presupuesto del comprador debe incluir varios conceptos adicionales.
- Los gastos tasados del procedimiento en una subasta judicial cubren los desembolsos realizados por el acreedor para organizar la ejecución. Su importe figura en el pliego de condiciones, pero conviene solicitarlo expresamente antes de la subasta para evitar sorpresas.
- Los impuestos de transmisión (conocidos comúnmente como «gastos de notaría») se añaden al precio, sea cual sea el formato. Se calculan sobre el precio de adjudicación, no sobre el precio de salida.
- En una subasta judicial, si el precio no se paga o consigna en un plazo de dos meses, devenga intereses al tipo legal y el inmueble puede volver a subastarse. En ese caso, el adjudicatario incumplidor pierde la cantidad consignada.
- Los honorarios del abogado (en una subasta judicial) o los honorarios del notario (en una subasta notarial) son conceptos independientes que rara vez se incluyen en las estimaciones rápidas.
Solicitar un desglose preciso de todos los gastos antes de la audiencia de adjudicación es el único método fiable. Las estimaciones a tanto alzado («calcule aproximadamente X %») varían demasiado según las características del expediente como para servir de base a un plan de financiación.
Financiación bancaria y subastas: un calendario ajustado
El plazo de dos meses para consignar el precio en una subasta judicial plantea un problema concreto: la mayoría de las solicitudes de préstamos hipotecarios requieren un plazo de tramitación similar. El comprador que no haya obtenido una aprobación preliminar antes de la audiencia corre el riesgo de no poder pagar a tiempo.
A diferencia de una compraventa convencional, el adjudicatario no está protegido por ninguna condición suspensiva de financiación. Si no consigue la financiación, pierde la cantidad consignada y el inmueble vuelve a subastarse a costa del adjudicatario incumplidor.
Puja superior y adjudicación definitiva: qué ocurre después del golpe de mazo
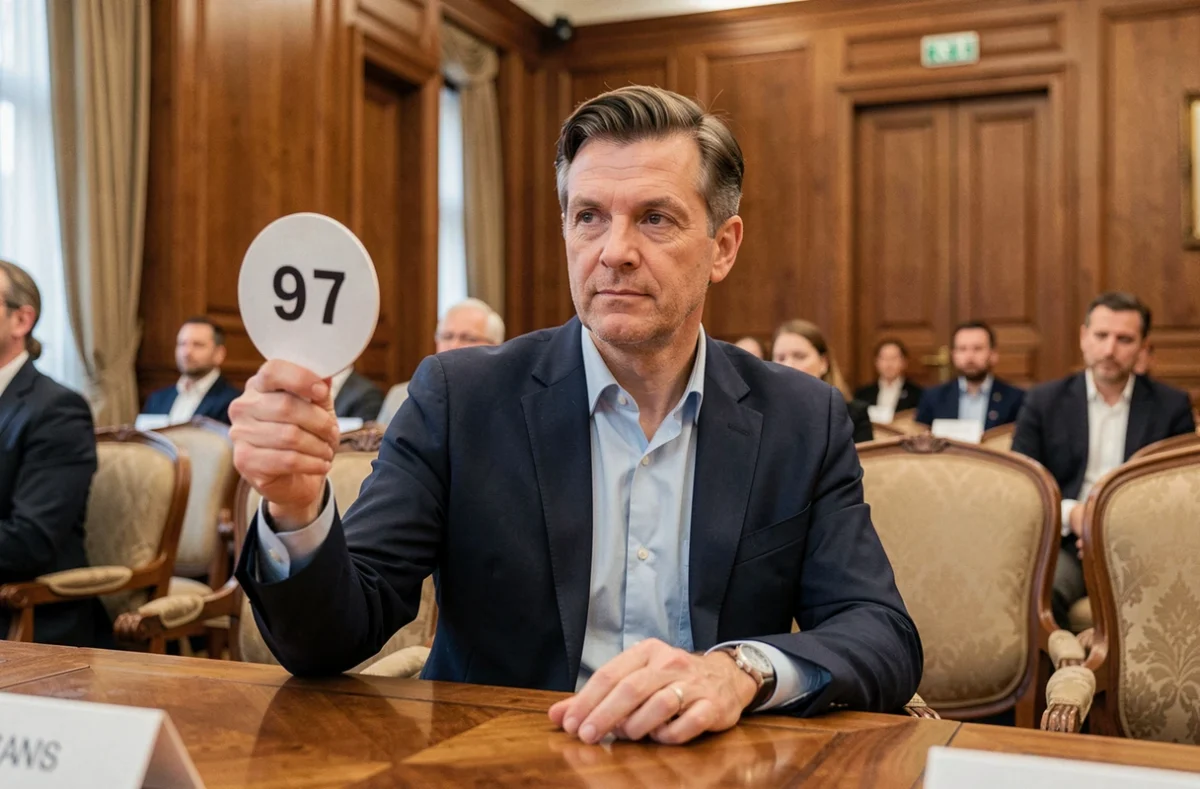
En una ejecución hipotecaria, el resultado de la audiencia inicial no es definitivo. El Código de Procedimientos Civiles de Ejecución permite que cualquier persona presente una puja superior en los diez días siguientes a la subasta, siempre que esta alcance al menos el 10 % del precio principal de adjudicación.
En ese caso, se convoca una nueva audiencia. El adjudicatario inicial puede participar, pero tendrá que competir abiertamente con otros postores. Este mecanismo protege a los acreedores al maximizar el precio de venta, pero debilita la posición del comprador que creía haber cerrado la operación.
Cómo incorporar el riesgo de una puja superior a la estrategia
Hay dos enfoques posibles. El primero consiste en pujar lo suficiente para disuadir a cualquiera de presentar una puja superior del 10 %. El segundo acepta el riesgo y reserva un margen presupuestario para pujar más en la segunda audiencia.
En ambos casos, fijar un precio máximo antes de entrar en la sala sigue siendo la medida más prudente. Superar el límite propio por la presión de la competencia en la sala es la trampa más documentada de las subastas inmobiliarias, y ninguna rentabilidad por alquiler compensa un precio de compra excesivo.
Venta amistosa antes de la adjudicación: una alternativa poco conocida en las ejecuciones hipotecarias
Antes de que una ejecución hipotecaria llegue a la audiencia de adjudicación, el deudor puede solicitar al juez autorización para vender el inmueble de forma amistosa. Este procedimiento, previsto en el Código de Procedimientos Civiles de Ejecución, permite en ocasiones obtener un precio superior al que se conseguiría mediante una venta forzosa.
Para el inversor, esto significa que un inmueble identificado en un expediente de ejecución puede desaparecer del calendario de subastas si se autoriza una venta amistosa. Seguir las audiencias de orientación, en las que el juez decide la modalidad de venta, permite anticiparse a esta posibilidad.
La compra de inmuebles en subasta sigue siendo una vía de adquisición viable, siempre que se considere el precio de adjudicación como un punto de partida para el presupuesto y no como el coste final. El plazo de dos meses, la ausencia de una condición suspensiva de financiación y el riesgo de una puja superior del 10 % son tres limitaciones que no existen en el mercado convencional. Tenerlas en cuenta antes de entrar en la sala de audiencias marca la diferencia entre una inversión controlada y una desagradable sorpresa financiera.