Comprar um imóvel em leilão atrai pela promessa de um preço abaixo do mercado. A realidade dos custos totais, dos prazos de pagamento e dos riscos de novos lances merece uma análise mais detalhada do que a oferecida pelos guias habituais. Este artigo compara os três principais formatos de leilão imobiliário e detalha os itens do orçamento que não estão refletidos no preço de arrematação.
Leilão judicial, notarial ou de bens públicos: comparação dos formatos de leilão imobiliário
A escolha do tipo de venda determina os custos, o enquadramento jurídico e o nível de risco. Confundi-los é como comparar produtos financeiros sem ler as condições gerais.
| Critério | Leilão judicial | Leilão notarial | Leilão de bens públicos |
|---|---|---|---|
| Origem do imóvel | Penhora de imóvel, liquidação | Herança, copropriedade, vontade do vendedor | Bens do Estado ou das coletividades |
| Responsável pela condução | Advogado (lances apresentados por advogado) | Notário | Administração do patrimônio público |
| Possibilidade de novo lance | Sim, em até 10 dias, no mínimo 10% do preço | Variável, conforme o edital | Não |
| Prazo para pagamento do preço | 2 meses após a arrematação definitiva | Geralmente, de 45 a 60 dias | Variável, muitas vezes mais curto |
| Custos além do preço | Custas processuais fixadas + impostos de transmissão | Emolumentos notariais + impostos de transmissão | Impostos de transmissão |
No leilão judicial, o comprador precisa ser representado por um advogado para dar lances. Esse custo de representação soma-se às custas processuais, elevando o valor final muito além do preço anunciado na sala de leilão.
Os leilões notariais oferecem um enquadramento mais flexível. O imóvel costuma ser proveniente de uma herança ou de uma venda voluntária, e seu estado geralmente está mais bem documentado. Para encontrar os lotes disponíveis em cada categoria, o site imobiliário Encherimmo reúne anúncios de leilões em todo o território.
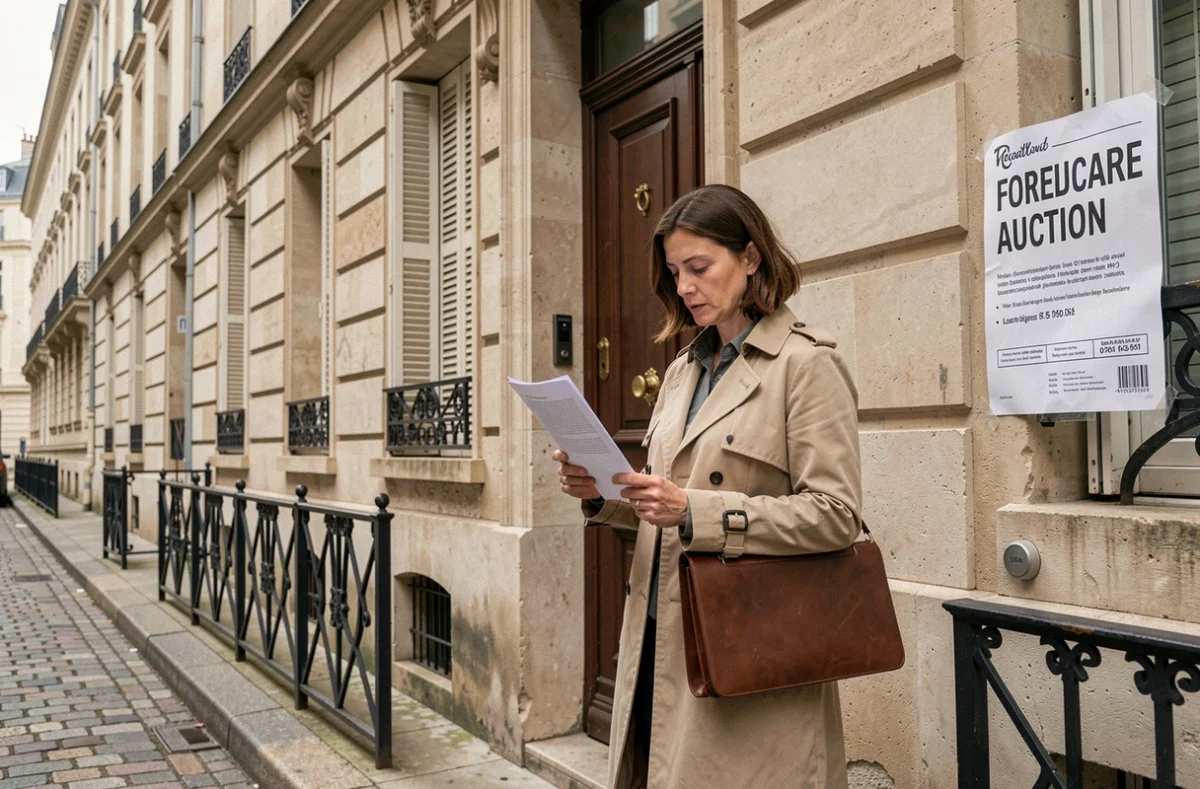
Orçamento real de uma compra em leilão: os custos que o preço de arrematação não revela
O preço indicado no edital é um lance inicial, não o custo total. O orçamento do comprador deve incluir vários itens adicionais.
- As custas processuais fixadas no leilão judicial cobrem as despesas incorridas pelo credor para organizar a penhora. O valor consta no edital, mas é preciso solicitá-lo expressamente antes do leilão para evitar surpresas.
- Os impostos de transmissão (comumente chamados de “custos notariais”) são cobrados além do preço, qualquer que seja o formato. A base de cálculo é o preço de arrematação, não o lance inicial.
- No leilão judicial, se o preço não for pago ou depositado em até dois meses, incidem juros à taxa legal sobre o valor e o imóvel pode voltar a leilão. Nesse caso, o arrematante inadimplente perde o valor depositado.
- Os honorários do advogado (leilão judicial) ou os emolumentos do notário (leilão notarial) são custos à parte, raramente incluídos nas estimativas rápidas.
Solicitar um detalhamento preciso de todos os custos antes da sessão de arrematação continua sendo o único método confiável. As estimativas fixas (“considere cerca de X %”) variam demais conforme a natureza do processo para servirem de base a um plano de financiamento.
Financiamento bancário e leilões: um calendário apertado
O prazo de dois meses para depositar o preço no leilão judicial cria um problema concreto: a maioria das propostas de crédito imobiliário exige um prazo de análise semelhante. O comprador que não tiver obtido uma aprovação preliminar antes da sessão corre o risco de não conseguir pagar a tempo.
Ao contrário de uma venda convencional, nenhuma condição suspensiva de financiamento protege o arrematante. Se o financiamento não for aprovado, o valor depositado é perdido e o imóvel volta a leilão, às custas do arrematante inadimplente.
Novos lances e arrematação definitiva: o que acontece depois da batida do martelo
Em uma execução hipotecária, o resultado da sessão inicial não é definitivo. O Código de Procedimentos Civis de Execução permite que qualquer pessoa apresente um novo lance nos dez dias seguintes à venda, desde que esse lance corresponda a pelo menos 10 % do preço principal de arrematação.
Uma nova sessão é então marcada. O arrematante inicial pode participar, mas passa a concorrer abertamente com outros interessados. Esse mecanismo protege os credores ao maximizar o preço de venda, mas fragiliza a posição do comprador que acreditava ter fechado negócio.
Como incluir o risco de novos lances na estratégia
Há duas abordagens possíveis. A primeira consiste em dar um lance suficientemente alto para desencorajar qualquer novo lance de 10 %. A segunda aceita o risco e mantém uma margem no orçamento para cobrir um lance maior na segunda sessão.
Em ambos os casos, definir um preço máximo antes de entrar na sala continua sendo a medida mais segura. Ultrapassar o próprio limite sob o efeito da competição na sala é a armadilha mais documentada dos leilões imobiliários, e nenhum rendimento de aluguel compensa um preço de aquisição excessivo.
Venda amigável antes da arrematação: uma alternativa pouco conhecida na execução hipotecária
Antes de uma execução hipotecária chegar à sessão de arrematação, o devedor pode pedir ao juiz autorização para vender o imóvel de forma amigável. Esse procedimento, previsto pelo Código de Procedimentos Civis de Execução, às vezes permite obter um preço superior ao que seria alcançado em uma venda forçada.
Para o investidor, isso significa que um imóvel identificado em um processo de execução pode sair do calendário de leilões se a venda amigável for autorizada. Acompanhar as audiências de orientação, nas quais o juiz decide a modalidade de venda, permite antecipar esse cenário.
A compra de imóveis em leilão continua sendo uma opção viável, desde que o preço de arrematação seja tratado como ponto de partida do orçamento, e não como custo final. O prazo de dois meses, a ausência de condição suspensiva de financiamento e o risco de um novo lance de 10 % são três restrições que não existem no mercado convencional. Considerá-las nos cálculos antes de entrar na sala de audiência é o que diferencia um investimento bem planejado de uma surpresa financeira desagradável.